
1か月ほど前の、くろねこさんのこのX投稿が話題になりました。
若い世代の金融資産の格差が広がっている、という日経の記事への投稿です。
NISA貧乏で資産が積み上がっても、経験を削った人生では選択肢は増えません。
経験を削ってまで積み上げた資産も、選択肢がなければ恩恵を引き出せないと私は考えています。
お金は貯まっても、経験がなければ選択肢は増えない
投資は、人生の選択肢を増やすための手段の1つです。
使えるお金が増えれば、選べる範囲は広がります。
ただ、何を選びたいかを決める人生観や自分軸は、色々な経験をするからできていきます。
だから私は、趣味や興味のあることは、まずやってみることにしています。
経験は思い出としていつまでも楽しめますし、良かったことは次の選択肢の1つにもなります。
私の場合、北海道がそうでした。
北海道は、私1人なら行くことはありませんでした。
同期の1人が「バイクに乗っているなら、せっかくだから北海道ツーリングしよう」と言い出し、4人で行ってみると最高に良かったのです。
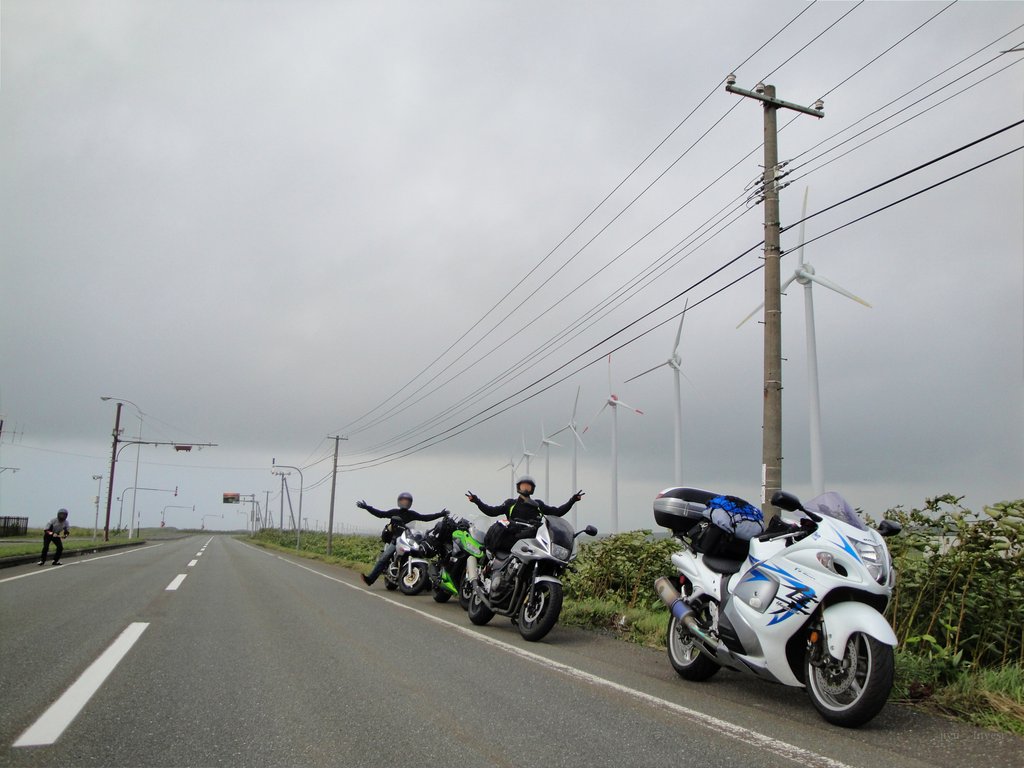
最初で最後のつもりで行った北海道でしたが、2013年から2022年までにバイクで8回、クルマで1回走るほど、北海道が好きになりました。
北海道ツーリングをするからフェリーにも乗り、転勤があったので複数航路に乗船し、それぞれの航路の良さも知りました。
北海道で見た景色も、バイクやクルマで走った気持ちよさも、今も鮮やかに思い出として残っています。
『DIE WITH ZERO』のビル・パーキンス氏は、経験が後から何度も喜びをくれることを「思い出の配当」と呼んでいます。
早く経験すれば、それだけ長く思い出を楽しめます。
趣味にお金を使ったことで、趣味にお金を使わなかった場合に比べて資産が多く積み上がらなかったことは、全く後悔していません。
人生をやり直しても、もう一度同じことをします。
NISA貧乏で経験を削れば、選択肢も思い出も増えません。
合わなかった経験も無駄にならない
限られた資金の中で、無駄と思える支出は可能な限りしたくないものです。
だから、自分に合わなそうなものは経験自体を避けがちです。
経験すると、自分に「合う」「合わない」「まだ判断できない」などの感情を抱くはずです。
「合わない」と感じたことへの支出は無駄だったとさえ思います。
しかし、「合わない」と分かったことも、経験したからこそ分かることで無駄になっていません。
合う、合わないの経験が増えるほど、自分の趣味嗜好が分かってきます。
趣味嗜好が分かれば、「これは合いそう」「これは合わなそう」と考えて選べるようになり、その後の選択肢も広がります。
私の場合、ライブがそうでした。
「ソロ曲はそんなに好みじゃないしチケット価格が割高に感じる」という理由で見送っていましたが、「実際に体験しないとわからない」と行ってみたことで「やっぱりソロよりグループ」と整理することができました。
また、ライブで良さを知った曲も幾つもあります。
お金の配分で未来は変わる
お金は有限なので、基本的に誰でも配分が必要です。
不要なものを削るから余剰資金が生まれ、新しい経験に回すお金も、投資に回すお金も生まれます。
最適な配分をするには、自分が何に価値を感じるかを理解しなければなりません。
そのために必要なのが経験です。
価値を感じないもの、削っても影響のないもの、少しの工夫で削れるものは削ります。
それをするから、お金が残ります。
しかし、何でも「経験」を言い訳にしてお金を使えば、お金は貯まりません。
惰性の出費に充てるのも、自己投資や新しい経験に充てるのも自由です。
ただ、何に配分するかで未来は変わります。
私も、使うことを我慢してきたわけではなく、趣味を楽しみながら貯めてきました。
その結果、お金が原因で諦めることは少なくなり、自分の望むことに向けた選択ができるようになっています。
若いうちは自分に投資するのが最善
ここでいう自分への投資は、稼ぐ力を伸ばすことです。
NISA貧乏は、経験だけでなく、稼ぐ力を伸ばすことまであきらめている状態です。
全世界の株式の長期のリターンは、1900年から2024年の125年で、インフレを除いて年平均5.2%です。
一方で、自己投資によるリターンに上限はありません。
20代前半なら、投資に全力を注ぐより、自分に投資するほうが期待リターンは高くなります。
これから働く期間が長いほど、稼ぐ力を伸ばした効果を長く受け取れるからです。
何を伸ばせばいいか迷ったら、イライラを感じることに目を向けてみてください。
イライラの裏には、得意なことや不満があります。
得意なことなら「こうすればいいのに」という思いがあります。
その得意を伸ばすことが稼ぐ力を伸ばすことになります。
不満からくるイライラなら、それを解消する方法を見つければ、そのまま稼ぐことにつながります。
私はNISA貧乏をおすすめしません。
少額でも投資を始めることは大切です。
しかし、それ以上に大切なのは、経験を積むことと稼ぐ力を伸ばすことです。
NISA貧乏になるほど、投資を人生の主役にしてはいけません。
投資は今も未来も良くするための手段に過ぎないのですから。
コメント